中古住宅の購入を考え始めたものの、何から手を付ければよいのか迷っていませんか。中古住宅は物件ごとに建物の状態が異なるため、手順を知らずに進めると、契約後に想定外の修繕費や手続きの遅れが生じます。
そこで本記事では、希望条件の整理から引き渡しまでの7つのステップを解説し、購入前によく寄せられる質問に回答します。読み終えると、購入の全体像と各段階で確認すべき点が分かりますので、ぜひ参考にしてください。
中古住宅を購入する流れ
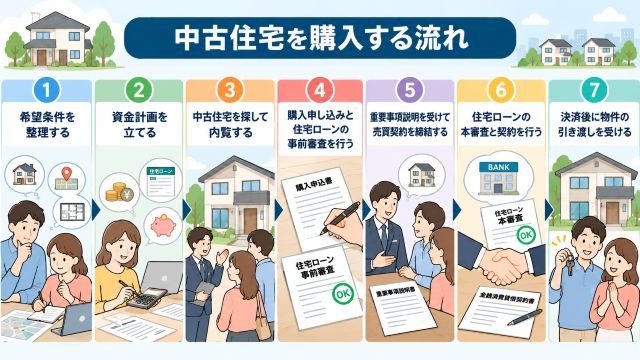
中古住宅の購入は、条件整理から引き渡しまで大きく7つの段階に分けられます。段階ごとに、買主が判断する内容や不動産会社・金融機関が担う役割は異なります。内覧や契約の場面で落ち着いて判断できるように、全体の流れを事前に把握しておくことが重要です。ここでは、各段階の目的と進め方を順番に解説します。
1.希望条件を整理する
最初に取り組むのは、住まいに求める条件を洗い出して優先順位を付ける作業です。条件が曖昧なまま物件を探すと候補が絞れず、内覧の回数ばかりが増えてしまいます。
整理しておきたい項目は、次の通りです。
- エリアと通勤・通学にかかる時間
- 間取りと延床面積
- 築年数と建物の構造
- 駐車スペースの台数や庭の有無
- リノベーションの希望
例えば、夫婦ともに車で通勤する家庭では、駐車スペースを2台分確保できるかどうかで候補が大きく変わります。条件を「譲れない条件」と「妥協できる条件」の2段階に分けておくと、物件を比べる際の判断が速くなります。
2.資金計画を立てる
資金計画では、物件価格に諸費用と入居後の修繕費を加えた総予算を決めます。中古住宅は購入後に設備の交換や補修が発生する場合があり、物件価格だけで予算を組むと資金が足りなくなります。
総予算を考える際は、次の3点を確認しましょう。
- 自己資金として用意できる金額
- 無理なく返済できる毎月の住宅ローン額
- 購入後のリフォーム費用や修繕のための積立額
毎月の返済額は、現在の家賃や今後の教育費の見通しと照らし合わせて決めると、将来の家計に余裕が残ります。金融機関の返済シミュレーションも活用しながら、借りられる額ではなく返せる額を基準に計画を立ててください。
3.中古住宅を探して内覧する
物件探しは、不動産ポータルサイトの検索と不動産会社への相談を併用し、候補を絞ってから内覧に進みます。中古住宅は間取り図や写真だけでは建物の傷みや周辺環境が分からないことがあるため、現地での確認が欠かせません。
内覧で重点的に確認したい点は、次の通りです。
- 天井や壁の雨漏りの跡、床の傾き
- キッチンや浴室といった水回り設備の劣化具合
- 日当たりと風通し
- 前面道路の交通量と騒音
周辺の様子は、平日と休日、昼と夜で大きく変わります。気になる物件があれば時間帯を変えて再び訪れると、住み始めてからの後悔を防ぎやすくなります。
4.購入申し込みと住宅ローン事前審査を行う
購入したい物件が決まったら、売主へ購入申込書を提出し、並行して住宅ローンの事前審査を申し込みます。事前審査を通過していれば売主に資金面の裏付けを示せるため、価格や引き渡し時期の交渉を進めやすくなります。
購入申込書の主な記入事項は、次の通りです。
- 希望する購入価格
- 手付金の額
- 引き渡しの希望時期
申し込みの段階では売買契約は成立していないものの、購入申込書の内容は条件交渉の土台になります。記入する前に資金計画と照らし合わせ、無理のない条件で提出してください。
5.重要事項説明を受けて売買契約を締結する
売買契約前に宅地建物取引士から重要事項説明を受け、内容に納得してから契約を締結します。重要事項説明は宅地建物取引業法第35条に定められており、宅地建物取引業者が契約前に物件や取引条件の重要な事項を説明する手続きです。
※参照元:e-Gov法令検索「宅地建物取引業法」(第35条)
(https://laws.e-gov.go.jp/law/327AC1000000176#Mp-Ch_5-Se_1-At_35)
重要事項説明では、主に次の内容を確認します。
- 登記記録に記載された権利関係
- 都市計画法や建築基準法による制限
- 建物状況調査の実施の有無と結果
- 契約解除の条件や手付金の取り扱い
不明な点があれば必ず質問し、理解したうえで売買契約書に署名押印して手付金を支払います。
6.住宅ローンの本審査と契約を行う
売買契約を結んだ後は住宅ローンの本審査を申し込み、承認を得てから金融機関と金銭消費貸借契約を結びます。本審査では、事前審査よりも詳しく収入や勤務先、物件の担保価値が確認されます。
本審査で提出を求められる主な書類は、次の通りです。
- 売買契約書の写し
- 重要事項説明書の写し
- 本人確認書類と収入を証明する書類
書類が揃わないと審査の開始が遅れるため、売買契約前から準備を進めておくと手続きが滞りません。金銭消費貸借契約では、金利タイプや返済期間、融資の実行日を最終確認します。一般的に、融資の実行日は決済日と同じ日に設定します。
7.決済後に物件の引き渡しを受ける
決済日には残代金の支払いと所有権移転登記の申請を行い、鍵を受け取って引き渡しが完了します。決済は金融機関の店舗などに買主と売主、司法書士、不動産会社が集まって進める形が一般的です。
当日の主な手続きは、次の通りです。
- 住宅ローンの融資実行と残代金の支払い
- 固定資産税などの精算金の支払い
- 司法書士による登記申請の手続き
- 鍵と関係書類の受け取り
引き渡し後は、設備に不具合がないかを早めに点検してください。売買契約書で定めた期間内に売主へ伝えられるよう、気付いた点を写真で記録しておくと安心して対応できます。
中古住宅の購入に関するよくある質問
中古住宅の購入では、費用や期間、建物の状態などについて疑問を抱く方が少なくありません。ここでは、購入前に押さえておきたい7つの質問に回答します。税金や制度に関わる内容について、国税庁や国土交通省が公表している資料をもとに解説し、各回答の中で参照元を示しています。
中古住宅を購入するメリットは何ですか?
中古住宅の主なメリットは、新築住宅と比べて価格を抑えやすく、実物を確かめてから購入を決められる点です。建物がすでに完成しているため、図面だけで判断する必要がありません。
主なメリットは、次の通りです。
- 同じ予算でも広さや立地の選択肢が広がる
- 建物や日当たりを実際に見て判断できる
- 街並みや近隣の様子を購入前に確認できる
- 契約から入居までの期間を短くしやすい
例えば、新築住宅では予算が合わない駅や学校の近くでも、中古住宅なら候補に入る場合があります。以下の記事でメリット・デメリットについて詳しく解説していますので、併せてご覧ください。
中古住宅を購入してリノベーションするメリットは何ですか?
中古住宅を購入してリノベーションすると、希望の立地に住みながら、内装や間取りも自分の暮らし方に合わせられます。具体的には、次の通りです。
- 家族構成に合わせて間取りを変更できる
- 断熱や設備を見直して住み心地を改善できる
- 物件価格と工事費を合わせた総額を調整しやすい
一方で、構造や劣化の状態によっては希望どおりの工事ができない場合もあります。購入前に建築士やリフォーム会社に建物を見てもらい、工事の可否と概算費用を確かめてから契約に進みましょう。
福井で利用できる支援制度については、以下の記事で詳しく解説していますので、併せてご覧ください。
福井で中古住宅を購入してリノベーションするメリットとは?支援制度・ポイント
中古住宅を購入するときの注意点はありますか?
中古住宅の購入では、建物の劣化状況と耐震性、契約条件の3つに注意してください。確認したい内容は、次の通りです。
- 建物の劣化状況:雨漏りやシロアリ被害、設備の故障がないか
- 耐震性:建築時期と、耐震基準への適合を示す書類があるか
- 契約条件:引き渡し後の不具合に売主がどこまで責任を負うか
耐震性は、住宅ローン控除の要件にも関わります。国税庁の案内では、昭和57年1月1日以後に建築された家屋は要件を満たし、昭和56年12月31日以前の家屋は取得の日前2年以内に耐震基準に適合すると証明された場合などに限られます(※)。
※参照元:国税庁「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-3.htm)
中古住宅を購入するときの注意点については、以下の記事を併せてご覧ください。
「中古住宅を購入するメリット・デメリットとは?注意点も解説」
中古住宅の購入から引き渡しまでの期間はどれくらいですか?
購入から引き渡しまでの期間は、住宅ローンの審査にかかる日数と売主の引っ越し時期によって変わります。売主が住みながら売却している物件では、売主の転居先が決まるまで引き渡し日を確定できない場合もあります。
期間を左右する主な要素は、次の通りです。
- 住宅ローンの事前審査と本審査にかかる日数
- 売主の引っ越しや残置物の撤去
- リノベーション工事の有無と工期
住宅ローン控除を受ける場合、国税庁の要件では中古住宅の取得の日から6か月以内に居住を始めなければなりません(※)。リノベーション後に入居する予定の方は、工事期間を含めて入居日から逆算したスケジュールを組みましょう。
※参照元:国税庁「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-3.htm)
中古住宅の購入には物件価格以外にどのような費用がかかりますか?
中古住宅の購入では、物件価格のほかに税金や手数料などの諸費用もかかります。諸費用は契約時から入居後まで段階的に発生するため、支払う時期も含めて把握しておくと資金繰りに困りません。
主な費用は、次の通りです。
- 不動産会社に支払う仲介手数料
- 売買契約書に課される印紙税
- 登記にかかる登録免許税と司法書士への報酬
- 住宅ローンの事務手数料や保証料
- 不動産取得税と固定資産税の精算金
- 火災保険料や地震保険料
金額は物件価格や借入額、利用する金融機関などによって異なります。契約前に不動産会社へ諸費用の概算を総額で出してもらい、資金計画に組み込んでおきましょう。
中古住宅を購入する前にインスペクションは必要ですか?
契約前に建物の状態を把握したい方には、インスペクションの実施をおすすめします。インスペクション(建物状況調査)は、既存住宅状況調査技術者講習を修了した建築士が、国の定めた基準に従って建物を調べる取り組みです。
平成30年4月1日からは、調査結果が既存住宅の取引における重要事項説明の対象となりました。さらに、調査結果が一定の条件を満たす場合は、既存住宅売買瑕疵保険の現場検査を省略できる仕組みもあります。
購入後の修繕費を見積もる材料にもなるため、売主の了承を得たうえで実施を検討してください。
※参照元:国土交通省「既存住宅状況調査技術者講習制度について」
(https://www.mlit.go.jp/jutakukentiku/house/kisonjutakuinspection.html)
中古住宅の購入でも住宅ローンや住宅ローン控除を利用できますか?
中古住宅の購入でも住宅ローンを利用でき、要件を満たせば住宅ローン控除も受けられます。国税庁の案内では、令和4年1月1日から令和12年12月31日までに居住した場合、年末残高等の0.7%を所得税額から控除できます。令和8年以降に居住した場合の控除期間と控除限度額は、住宅の区分に応じて次の表の通りです(※)。
| 住宅の区分 | 控除期間 | 各年の控除限度額 |
| 認定長期優良住宅・認定低炭素住宅 | 13年 | 24.5万円 |
| ZEH水準省エネ住宅 | 13年 | 24.5万円 |
| 省エネ基準適合住宅 | 13年 | 14万円 |
| その他の住宅 | 10年 | 14万円 |
主な要件は、次の通りです(※)。
- 床面積が50平方メートル以上であること
- 控除を受ける年分の合計所得金額が2,000万円以下であること
- 10年以上の分割返済による借入金があること
子育て世帯などの特例対象個人は、一部の区分で控除限度額が上乗せされます。
※参照元:国税庁「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-3.htm)
福井の中古住宅購入なら宮永不動産にご相談ください
本記事では、中古住宅を購入する流れを解説し、購入前によく寄せられる質問に回答しました。押さえておきたいポイントは、次の4点です。
- 希望条件と総予算を最初に決める
- 内覧とインスペクションで建物の状態を確かめる
- 重要事項説明の内容を理解してから契約する
- 住宅ローン控除の要件を購入前に確認する
宮永不動産では、福井県内の中古住宅探しから資金計画、契約、引き渡しまでをサポートしています。中古住宅の購入を落ち着いて進めるには、手順を一つずつ押さえることが重要です。無料相談も受け付けていますので、お気軽にお問い合わせください。
以下のページでは、宮永不動産の事業内容をご紹介していますので、ぜひご覧ください。
以下のページでは、福井県内で取り扱っている売買物件をご紹介しておりますので、ぜひご覧ください。

本記事の監修者
宮永真孝(ミヤナガマサタカ)
所属
株式会社宮永不動産
役職
代表取締役
保有資格
宅地建物取引士/二級建築士/不動産コンサルティングマスター/賃貸不動産経営管理士/相続対策専門士/土地活用プランナー/古民家鑑定士/福井県震災建築物応急危険度判定士/一級土木施工管理技士/測量士/コンクリート技師/二種下水道技術検定
自己紹介
土木建設業でコンクリート構造物や土地に関する設計・施工の経験を積み、二級建築士として建築業務にも携わっています。不動産コンサルティングマスターとして資産活用の提案も行うほか、福井県宅地建物取引業協会の理事・無料相談員として幅広い不動産相談に対応しています。建築・土地・不動産の知識と経験を活かし、お客様一人ひとりに寄り添ったご提案を心掛けています。